Por Roky
Proteger tu economía, tu vivienda y a las personas que más quieres es una prioridad que merece una planificación adecuada. Sin embargo, muchas veces no somos conscientes de los riesgos económicos que asumimos hasta que ocurre un imprevisto. Un accidente, una avería importante, un problema de salud o una reclamación por daños pueden generar gastos considerables y alterar por completo el presupuesto familiar. Ante estas situaciones, los seguros ofrecen una forma de reducir las consecuencias económicas de determinados acontecimientos y afrontar el futuro con mayor tranquilidad.
El sector asegurador dispone de una amplia variedad de productos diseñados para cubrir necesidades personales, familiares y empresariales. Desde seguros de coche y hogar hasta seguros de vida, salud y responsabilidad civil, cada modalidad proporciona una protección diferente. No obstante, contratar una póliza sin analizar sus condiciones puede provocar que pagues por garantías innecesarias o que descubras demasiado tarde que una situación no está cubierta.
Por eso, comprender cómo funcionan los seguros y qué debes tener en cuenta antes de contratarlos resulta fundamental. En esta guía encontrarás información práctica para elegir una póliza adecuada, comparar ofertas, evitar errores frecuentes y aprovechar mejor tu presupuesto.
¿Qué son los seguros y por qué son importantes?
Los seguros son contratos mediante los cuales una compañía aseguradora se compromete a proporcionar una indemnización, una prestación o un servicio cuando se produce un acontecimiento cubierto por la póliza. A cambio, el cliente paga una cantidad denominada prima, cuya frecuencia puede ser mensual, trimestral, semestral o anual, según el producto contratado.
Su principal objetivo es ayudar a gestionar los riesgos económicos. En lugar de asumir individualmente todas las consecuencias de determinados imprevistos, el asegurado transfiere parte de ese riesgo a una entidad especializada, dentro de los límites establecidos en el contrato.
Por ejemplo, si una fuga accidental provoca daños en una vivienda y el seguro de hogar contempla ese supuesto, la compañía puede asumir los gastos de reparación cubiertos. De igual manera, un seguro de responsabilidad civil puede ayudar a afrontar determinadas indemnizaciones por daños ocasionados a terceros.
Entre las principales ventajas de contratar seguros se encuentran:
- Protección del patrimonio: ayudan a reducir el impacto económico de ciertos daños materiales.
- Estabilidad financiera: permiten afrontar determinados imprevistos sin depender exclusivamente de los ahorros personales.
- Seguridad familiar: ofrecen mecanismos de protección económica para los beneficiarios cuando se producen situaciones cubiertas.
- Planificación económica: facilitan la organización del presupuesto mediante el pago de primas conocidas.
- Cumplimiento de obligaciones: algunas modalidades son obligatorias por ley o pueden exigirse en determinados contratos.
Es importante recordar que los seguros no eliminan todos los riesgos ni garantizan el pago en cualquier circunstancia. Su utilidad depende de las coberturas contratadas, las exclusiones, las franquicias y los límites de indemnización.
Principales tipos de seguros y sus características
Conocer las modalidades de seguros disponibles permite identificar cuáles pueden resultar más útiles según tu situación personal y económica.
Seguro de coche: protección para conductores y vehículos
El seguro de coche es una de las pólizas más conocidas. En España, los vehículos sujetos a la obligación legal correspondiente deben disponer de un seguro de responsabilidad civil que cubra los daños causados a terceros dentro de los límites establecidos legalmente.
Además de esta cobertura obligatoria, existen otras modalidades que ofrecen distintos niveles de protección.
El seguro a terceros suele incluir la responsabilidad civil obligatoria y puede incorporar garantías adicionales. El seguro a terceros ampliado puede cubrir situaciones como el robo, el incendio o la rotura de lunas. Por su parte, el seguro a todo riesgo puede incluir los daños propios del vehículo, de acuerdo con las condiciones contratadas.
Para elegir la mejor opción, conviene analizar la antigüedad del coche, su valor de mercado, la frecuencia de uso y el lugar donde se aparca. También es recomendable revisar la asistencia en carretera, los límites de indemnización y las condiciones aplicables en caso de accidente.
Seguro de hogar: tranquilidad para tu vivienda
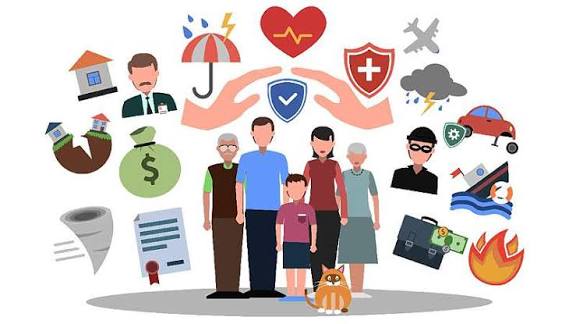
La vivienda representa una parte importante del patrimonio de muchas familias. Un seguro de hogar puede ayudar a protegerla frente a determinados daños provocados por incendios, robos, fugas de agua y otros acontecimientos contemplados en la póliza.
Estas pólizas suelen distinguir entre continente y contenido. El continente comprende los elementos constructivos del inmueble, mientras que el contenido incluye muebles, electrodomésticos y otras pertenencias personales.
También pueden incorporar responsabilidad civil para cubrir determinados daños causados accidentalmente a terceros.
Antes de contratar, revisa los capitales asegurados, las exclusiones y los límites específicos para objetos de valor. Si eres inquilino, propietario o arrendador, tus necesidades de protección pueden ser diferentes, por lo que conviene adaptar la póliza a tu situación.
Seguro de vida: protección para las personas que dependen de ti
El seguro de vida permite proporcionar una prestación económica a los beneficiarios cuando fallece el asegurado, siempre que se cumplan las condiciones del contrato. Algunas pólizas incluyen coberturas adicionales por invalidez u otras circunstancias expresamente contempladas.
Esta modalidad puede ser especialmente importante para personas con hijos, hipotecas o familiares que dependen de sus ingresos.
Para calcular el capital asegurado, es conveniente considerar las deudas pendientes, los gastos familiares y el tiempo durante el cual los beneficiarios podrían necesitar apoyo económico.
No siempre es necesario contratar la póliza con el capital más elevado. Lo importante es encontrar un equilibrio entre las necesidades reales de protección y el coste de la prima.
Seguro de salud: acceso a servicios médicos privados
Los seguros de salud permiten acceder a servicios sanitarios privados incluidos en las condiciones contratadas. Dependiendo de la modalidad, pueden ofrecer consultas con especialistas, pruebas diagnósticas, hospitalización y determinados tratamientos.
Algunas pólizas funcionan mediante un cuadro médico concertado, mientras que otras contemplan el reembolso de una parte de los gastos médicos.
Antes de contratar un seguro de salud, revisa los periodos de carencia, los copagos, las exclusiones y las condiciones relacionadas con enfermedades preexistentes. También debes comprobar qué profesionales están disponibles y si existen límites para determinados tratamientos.
Una comparación cuidadosa te ayudará a encontrar una póliza que se ajuste a tus necesidades y a tu presupuesto.
Seguro de responsabilidad civil: protección frente a reclamaciones
El seguro de responsabilidad civil cubre determinadas consecuencias económicas derivadas de reclamaciones por daños causados a terceros.
Puede resultar útil para particulares, propietarios de inmuebles, autónomos y empresas. Por ejemplo, un profesional puede necesitar protección frente a reclamaciones relacionadas con errores u omisiones en su actividad, mientras que una empresa puede requerir cobertura por daños ocasionados durante la prestación de sus servicios.
Al contratar esta modalidad, es importante revisar los límites de indemnización, las actividades cubiertas y las condiciones aplicables a la defensa jurídica.
Cómo elegir un seguro adaptado a tus necesidades
Encontrar un buen seguro exige analizar tus circunstancias personales y comparar diferentes propuestas. No se trata de contratar todas las pólizas disponibles, sino de proteger los riesgos que podrían tener consecuencias económicas importantes.
El primer paso consiste en identificar qué necesitas proteger. Puedes comenzar por tu vivienda, tu vehículo, tus ingresos, tu salud o las personas que dependen económicamente de ti.
Después, establece un presupuesto realista. El coste de las primas debe ser compatible con tus ingresos y otros gastos esenciales. Si contratas demasiadas coberturas, podrías comprometer tu capacidad de ahorro sin obtener una protección proporcional.
A continuación, solicita varios presupuestos con garantías comparables. Comprueba qué incluye cada propuesta y evita elegir únicamente por el precio final.
También es fundamental leer las exclusiones. Una póliza puede anunciar una cobertura determinada, pero establecer condiciones específicas que limiten su aplicación. Conocerlas antes de firmar te permitirá tomar una decisión informada.
Por último, revisa las condiciones de renovación, cancelación y comunicación de siniestros. Comprender estos procedimientos facilita la gestión del seguro cuando realmente necesitas utilizarlo.
Factores que influyen en el precio de los seguros
El precio de una póliza depende de varios factores. Las aseguradoras evalúan las características del riesgo, las coberturas solicitadas y las condiciones del contrato para calcular la prima.
En los seguros de coche, pueden influir el tipo de vehículo, su utilización y el historial de siniestros, entre otros factores. En los seguros de hogar, el precio puede depender de las características de la vivienda, su ubicación, los capitales asegurados y las garantías contratadas.
En los seguros de vida y salud, pueden influir la edad, las coberturas y los criterios de evaluación aplicables al producto.
La franquicia también puede modificar el coste. Una póliza con franquicia puede tener una prima inferior, pero obliga al asegurado a asumir una parte del gasto en determinados siniestros.
Por este motivo, dos seguros con precios diferentes no siempre ofrecen una protección equivalente. Comparar las condiciones completas es esencial para determinar cuál presenta una mejor relación entre coste y cobertura.
Consejos para ahorrar dinero al contratar seguros
Ahorrar en seguros no significa renunciar a garantías importantes. Existen varias estrategias que permiten controlar los gastos y mantener una protección adecuada.
Compara las ofertas antes de renovar. Solicitar presupuestos de varias compañías puede ayudarte a detectar alternativas más competitivas. Asegúrate de que las propuestas tengan coberturas similares.
Revisa las garantías duplicadas. Si tienes varias pólizas, comprueba si incluyen protecciones que se solapan. Antes de cancelar una cobertura, verifica cómo funciona cada contrato y si realmente existe duplicidad.
Ajusta las franquicias con prudencia. Aceptar una franquicia puede reducir la prima, pero debes disponer de recursos suficientes para asumir el importe correspondiente en caso de siniestro.
Pregunta por descuentos. Algunas compañías ofrecen bonificaciones por contratar varios productos o por cumplir determinados requisitos. Revisa cuánto duran las promociones y cuál será el precio posterior.
Actualiza los capitales asegurados. Mantén los importes acordes con tus necesidades y con el valor de los bienes protegidos. Un capital insuficiente puede dejarte expuesto a pérdidas económicas importantes.
Revisa tus pólizas anualmente. Tus necesidades cambian con el tiempo. Una revisión periódica ayuda a detectar coberturas innecesarias, nuevas necesidades y posibles oportunidades de ahorro.
Errores que debes evitar al contratar un seguro
Uno de los errores más habituales es elegir una póliza exclusivamente por su precio. Una prima reducida puede resultar atractiva, pero no será una buena elección si las coberturas son insuficientes.
Otro error consiste en no leer las condiciones generales y particulares. Estos documentos establecen las obligaciones de las partes y delimitan la protección contratada.
También debes proporcionar información veraz al solicitar un seguro. Los datos incorrectos u omitidos pueden tener consecuencias sobre el contrato o la indemnización, según las circunstancias y la legislación aplicable.
Por otra parte, es importante comunicar los siniestros dentro de los plazos correspondientes. En España, la Ley de Contrato de Seguro establece, con carácter general, un plazo de siete días desde que se conoce el siniestro para comunicarlo a la aseguradora, salvo que la póliza conceda un plazo más amplio. Conviene revisar las condiciones aplicables y notificar el incidente cuanto antes.
Evitar estos errores puede ayudarte a aprovechar mejor tu póliza y reducir los problemas durante la tramitación de una reclamación.
La importancia de revisar tus seguros periódicamente
Contratar un seguro adecuado es solo el primer paso. Para mantener una protección eficaz, debes revisar las pólizas cuando cambian tus circunstancias personales, familiares o profesionales.
Comprar una vivienda, tener hijos, adquirir un vehículo o iniciar un negocio puede generar nuevas necesidades de cobertura. También conviene revisar los seguros cuando aumenta el valor de tus bienes o cambian tus responsabilidades económicas.
Una estrategia sencilla consiste en elaborar un registro con las pólizas contratadas, las primas anuales, las fechas de renovación y las principales garantías.
Esta información facilita la planificación del presupuesto y permite detectar posibles carencias antes de que se produzca un imprevisto.
Conclusión: encuentra el equilibrio entre protección y ahorro
Los seguros son una herramienta importante para proteger el patrimonio, reducir determinados riesgos económicos y proporcionar estabilidad financiera. Sin embargo, para aprovechar sus ventajas es necesario elegir las coberturas adecuadas y comprender las condiciones de cada póliza.
Comparar compañías, analizar exclusiones, revisar franquicias y actualizar los contratos son medidas que pueden ayudarte a conseguir una protección más eficaz sin gastar más de lo necesario.
La mejor póliza no es necesariamente la más cara ni la más barata, sino aquella que responde a tus necesidades reales y ofrece unas condiciones adecuadas para tu situación económica.
En definitiva, dedicar tiempo a elegir tus seguros es una inversión en planificación y tranquilidad. Una decisión bien fundamentada puede ayudarte a afrontar los imprevistos con mayor seguridad y a proteger aquello que has construido con esfuerzo.